연봉 협상이나 이직을 앞두면 “그래서 손에 얼마 들어오나”가 가장 궁금합니다. 그런데 계산기에 넣기 전에 알아둘 게 하나 있습니다. 2026년부터 4대보험 요율이 올랐습니다. 국민연금은 1998년 이후 처음으로 9%를 넘겼고 건강보험도 같이 올랐습니다. 작년 기준으로 계산하면 실수령액이 실제보다 많게 나옵니다.
2026년 요율 — 먼저 이것부터
월급에서 빠지는 것은 크게 다섯 가지입니다. 아래는 근로자 본인 부담분입니다. 4대보험은 회사와 절반씩 나누므로, 전체 요율은 이 값의 두 배입니다(고용보험은 사업주가 고용안정·직업능력개발 부담금을 추가로 냅니다).
| 항목 | 2026년 근로자 부담 | 2025년 | 기준 |
|---|---|---|---|
| 국민연금 | 4.75% | 4.5% | 기준소득월액 (상·하한 있음) |
| 건강보험 | 3.595% | 3.545% | 보수월액 |
| 장기요양보험 | 건강보험료의 13.14% | 12.95% | 건강보험료에 곱함 |
| 고용보험 | 0.9% | 0.9% | 보수월액 (동일) |
| 소득세 · 지방소득세 | 간이세액표 | – | 부양가족 수에 따라 다름 |
장기요양보험은 소득에 직접 곱하는 게 아니라 건강보험료에 곱합니다. 소득 대비로 환산하면 0.9448%입니다. 요율표만 보고 소득에 13.14%를 곱하면 열 배 넘게 틀립니다.
연봉별 4대보험 공제액
비과세 수당이 없다고 보고 계산한 값입니다. 원 단위는 보험료 규정대로 10원 미만을 버렸습니다.
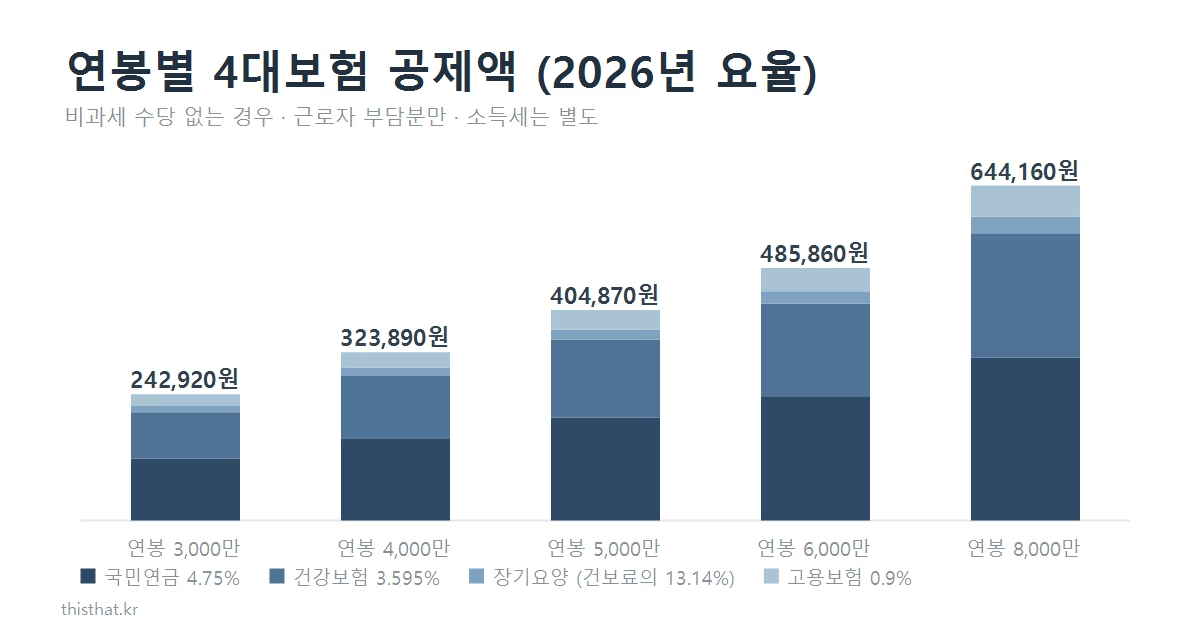
| 연봉 | 월 세전 | 국민연금 | 건강보험 | 장기요양 | 고용보험 | 4대보험 합계 |
|---|---|---|---|---|---|---|
| 2,400만 | 2,000,000 | 95,000 | 71,900 | 9,440 | 18,000 | 194,340 |
| 3,000만 | 2,500,000 | 118,750 | 89,870 | 11,800 | 22,500 | 242,920 |
| 3,600만 | 3,000,000 | 142,500 | 107,850 | 14,170 | 26,990 | 291,510 |
| 4,000만 | 3,333,333 | 158,330 | 119,830 | 15,740 | 29,990 | 323,890 |
| 5,000만 | 4,166,666 | 197,910 | 149,790 | 19,680 | 37,490 | 404,870 |
| 6,000만 | 5,000,000 | 237,500 | 179,750 | 23,610 | 45,000 | 485,860 |
| 7,000만 | 5,833,333 | 277,080 | 209,700 | 27,550 | 52,490 | 566,820 |
| 8,000만 | 6,666,666 | 313,020 | 239,660 | 31,490 | 59,990 | 644,160 |
국민연금은 연봉이 높을수록 부담률이 떨어집니다
표를 보면 8,000만원 줄의 국민연금이 계산과 어긋납니다. 월 666만원의 4.75%는 316,666원인데 313,020원으로 적혀 있습니다. 기준소득월액에 상한이 있어서 그렇습니다.
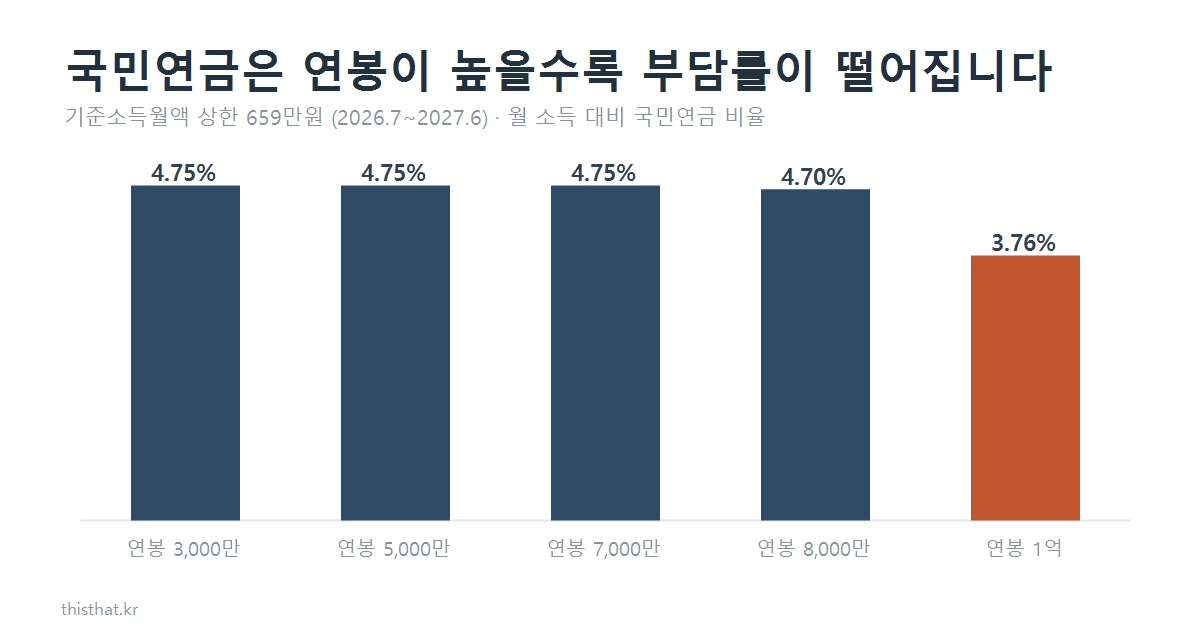
- 상한 659만원 — 월 소득이 이보다 많아도 659만원으로 계산합니다. 국민연금 본인 부담은 313,020원에서 멈춥니다.
- 하한 41만원 — 월 소득이 이보다 적어도 41만원으로 계산합니다.
- 적용 기간은 2026년 7월부터 2027년 6월까지입니다. 매년 7월에 바뀝니다.
그래서 연봉 1억이면 국민연금 부담률이 3.76%로 떨어집니다. 건강보험과 고용보험에는 이런 상한이 없어서(건강보험은 상한이 매우 높아 대부분 걸리지 않습니다) 소득에 비례해 계속 늘어납니다.
상한·하한은 가입 형태에 따라 기준이 또 다릅니다. 직장을 그만두고 직접 납부하는 경우는 국민연금 임의가입 자격과 보험료에서 정리했습니다 — 임의가입자는 하한이 41만원이 아니라 101만 3천원이어서 최저 보험료가 두 배 넘게 차이납니다.
소득세는 왜 표로 못 주나
4대보험은 요율이 정해져 있어 소득만 알면 계산이 끝납니다. 소득세는 다릅니다.
- 부양가족 수에 따라 달라집니다. 같은 연봉이라도 1인 가구와 4인 가구의 원천징수액이 크게 벌어집니다.
- 간이세액표는 구간별 금액표이지 단순 요율이 아닙니다.
- 원천징수는 가불입니다. 연말정산에서 실제 세액과 맞춰 돌려받거나 더 냅니다.
그래서 이 글에서는 소득세 예상액을 적지 않았습니다. 근사치를 적어두면 그게 확정 금액처럼 읽히는데, 부양가족 한 명 차이로 수만 원이 움직입니다. 정확한 금액은 국세청 홈택스 > 세금신고 > 근로소득 간이세액표에서 본인 조건을 넣어 확인하는 게 맞습니다.
비과세 수당이 실수령액을 바꿉니다
같은 연봉인데 실수령액이 다른 경우가 있습니다. 비과세 수당 때문입니다. 비과세 항목은 4대보험 산정 기준에서도 빠지고 소득세에서도 빠집니다. 즉 이중으로 유리합니다.
- 식대 — 월 20만원까지 비과세
- 자가운전보조금 — 본인 차량으로 업무에 쓰는 경우 월 20만원까지
- 출산·보육수당 — 6세 이하 자녀, 월 20만원까지
연봉 4,000만원 계약에서 식대 20만원이 비과세로 잡혀 있으면, 4대보험 산정 기준이 월 313만원대로 내려가 공제액이 2만원 가까이 줄어듭니다. 연봉 총액만 비교하지 말고 비과세 항목이 얼마나 포함돼 있는지 확인할 값어치가 있습니다.
실수령액을 늘리는 쪽
4대보험 요율은 법으로 정해져 있어 개인이 줄일 수 없습니다. 줄일 수 있는 건 소득세 쪽입니다.
- 연금저축·IRP 세액공제 — 납입액의 13.2~16.5%를 세액에서 직접 빼줍니다. 연말정산에서 가장 확실한 항목입니다.
- ISA 계좌 — 투자 수익 쪽 세금을 줄이는 구조라 근로소득과는 별개지만, 금융소득이 있으면 같이 챙길 값어치가 있습니다.
- 구체적인 전략은 월급 실수령액 높이는 방법에 따로 정리했습니다.
정리
- 2026년 근로자 부담은 국민연금 4.75% · 건강보험 3.595% · 장기요양 건보료의 13.14% · 고용보험 0.9%입니다. 작년 요율로 계산하면 실수령액이 많게 나옵니다.
- 장기요양보험은 소득이 아니라 건강보험료에 곱합니다.
- 국민연금은 기준소득월액 상한 659만원에서 멈춥니다. 고연봉일수록 부담률이 떨어집니다.
- 소득세는 부양가족에 따라 달라져 표로 못 줍니다. 홈택스 간이세액표에서 본인 조건으로 확인하세요.
- 비과세 수당은 4대보험과 소득세 양쪽에서 빠집니다. 연봉 총액만 보지 마세요.
2026년 9월 13일 기준으로 확인했습니다. 요율은 매년 바뀌고 국민연금 상·하한액은 매년 7월에 조정되니, 실제 계산 전에 국민건강보험공단·국민연금공단 공고를 확인하시기 바랍니다.