퇴사하면 건강보험이 자동으로 지역가입자로 넘어갑니다. 그런데 선택지가 하나 더 있습니다. 임의계속가입입니다. 어느 쪽이 싼지는 상황에 따라 다르지만, 그 전에 널리 퍼져 있는 오해를 하나 짚어야 합니다.
“임의계속가입은 전액 본인 부담”이라는 말
직장에 다닐 때는 건강보험료를 회사와 절반씩 냈습니다. 그래서 퇴사하고 임의계속가입을 하면 회사가 내던 절반까지 본인이 다 내야 한다고 알려진 경우가 많습니다. 사실이 아닙니다.
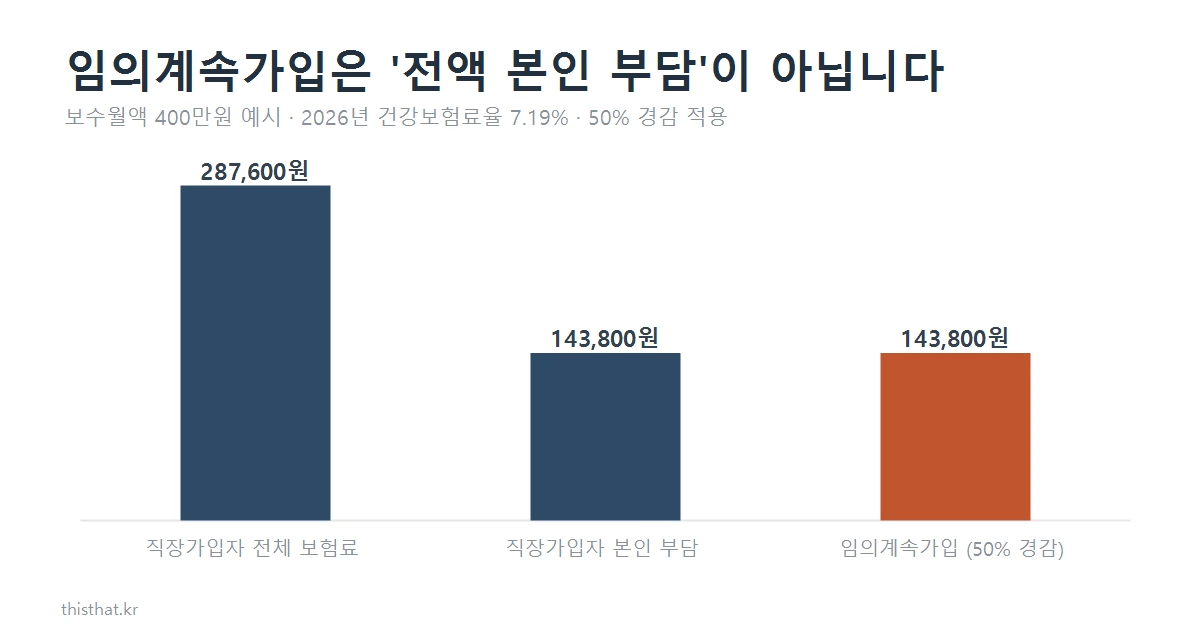
임의계속가입 보험료는 이렇게 계산됩니다.
퇴직 전 12개월 보수월액 평균 × 직장가입자 보험료율 × 50% 경감
(+ 보수 외 소득이 있으면 소득월액보험료 추가)
50% 경감이 법으로 정해져 있습니다. 결과적으로 직장 다닐 때 본인이 내던 금액과 비슷한 수준을 냅니다. 위 예시처럼 보수월액 400만원이었다면 전체 보험료는 287,600원이지만 임의계속가입 보험료는 143,800원입니다. 회사 몫이 사라지는 게 아니라 경감으로 메워지는 구조입니다.
여기에 장기요양보험료(건강보험료의 13.14%)가 별도로 붙습니다.
자격 요건이 있습니다 — 누구나 되는 게 아닙니다
이 조건을 모르고 공단에 갔다가 헛걸음하는 경우가 있습니다.
- 퇴직 전 18개월 동안 직장가입자 자격을 통산 1년 이상 유지했어야 합니다.
- 여러 직장을 옮겨다닌 기간도 합산합니다. 연속 1년이 아니라 통산 1년입니다.
- 입사 6개월 만에 퇴사했다면 해당되지 않습니다.
신청 기한 — “퇴직 후 2개월”이 아닙니다
여기도 잘못 알려진 부분입니다. 기준은 퇴직일이 아닙니다.
지역가입자가 된 뒤 최초로 고지받은 지역보험료의 납부기한에서 2개월이 지나기 전까지
즉 퇴사하고 지역가입자 보험료 고지서를 한 번 받아본 다음, 그 납부기한을 기준으로 2개월이 더 있는 셈입니다. 실무적으로는 퇴직일로부터 계산하면 3~4개월 정도 여유가 생깁니다. 다만 고지서를 받고 나서 판단하는 게 오히려 유리합니다 — 지역가입자 보험료가 실제로 얼마인지 보고 비교할 수 있으니까요.
유지 기간은 최대 36개월입니다. 2013년에 24개월에서 늘어났습니다.
지역가입자 보험료는 어떻게 매겨지나
비교를 하려면 반대쪽도 알아야 합니다. 2026년 기준으로 지역가입자 보험료는 이렇게 산정됩니다.
| 항목 | 반영 방식 | 참고 |
|---|---|---|
| 소득 | 정률 부과 (2026년 7.19%) | 직장가입자와 같은 요율 구조로 바뀜 |
| 재산 | 점수제 | 재산세 과세표준에서 1억원 기본공제 후 산정 |
| 자동차 | 부과 안 함 | 2024년 2월 폐지 |
재산이 없고 퇴직 후 소득도 끊긴 상태라면 지역가입자 보험료가 상당히 낮게 나올 수 있습니다. 반대로 집이 있으면 재산 점수가 붙어 임의계속가입보다 비싸질 수 있습니다.
그래서 어느 쪽을 고르나
판단 순서는 이렇습니다.
- 가족 중 직장가입자가 있으면 피부양자가 제일 낫습니다. 보험료가 0원입니다. 다만 소득·재산 요건이 있어 탈락하는 경우가 많습니다 — 피부양자 탈락 후 지역가입자 보험료 얼마부터에서 기준점을 정리했습니다.
- 피부양자가 안 되면, 지역보험료 고지서를 먼저 받아봅니다. 실제 금액을 보고 비교하는 게 확실합니다.
- 고지된 지역보험료가 직장 다닐 때 본인 부담액보다 높으면 임의계속가입이 유리합니다. 반대면 그대로 두면 됩니다.
대략적인 감은 이렇습니다. 재산(특히 주택)이 있으면 임의계속가입, 재산도 소득도 없으면 지역가입자가 유리한 경우가 많습니다. 직장 다닐 때 본인 부담액은 급여명세서에서 바로 확인할 수 있습니다 — 연봉 실수령액 계산 방법에서 공제 항목별 계산을 정리했습니다.
지역가입자로 넘어간 뒤에도 방법이 있습니다
지역가입자 보험료는 전년도 소득을 기준으로 매겨집니다. 퇴사해서 소득이 끊겼는데도 작년 소득으로 보험료가 나오는 이유입니다. 이때는 건강보험료 조정신청을 하면 현재 소득 기준으로 다시 산정받을 수 있습니다. 임의계속가입 기한을 놓쳤어도 쓸 수 있는 방법입니다.
국민연금도 같이 정리해야 합니다
퇴사하면 건강보험만 문제가 아닙니다. 국민연금도 선택을 해야 하는데, 여기도 임의가입과 임의계속가입이라는 비슷한 이름의 제도가 따로 있고 보험료 계산 기준이 다릅니다. 국민연금 임의가입 자격과 보험료에서 이어서 정리했습니다.
정리
- 임의계속가입은 전액 본인 부담이 아닙니다. 50% 경감이 적용돼 직장 다닐 때 본인 부담액과 비슷합니다.
- 자격은 퇴직 전 18개월 중 직장가입 통산 1년 이상입니다.
- 신청 기한은 퇴직일이 아니라 최초 지역보험료 고지분 납부기한 +2개월입니다. 고지서를 받고 비교한 뒤 결정하세요.
- 유지 기간은 최대 36개월입니다.
- 2026년 지역가입자는 소득 정률 · 재산 점수제(1억 공제) · 자동차 제외입니다. 옛 기준 후기는 걸러 보세요.
- 가족 중 직장가입자가 있으면 피부양자가 0원으로 가장 낫습니다.
2026년 9월 13일 기준으로 국민건강보험공단 안내를 확인했습니다. 요율과 부과 기준은 매년 바뀌므로 실제 신청 전에 공단(1577-1000) 또는 홈페이지에서 본인 조건을 확인하시기 바랍니다.